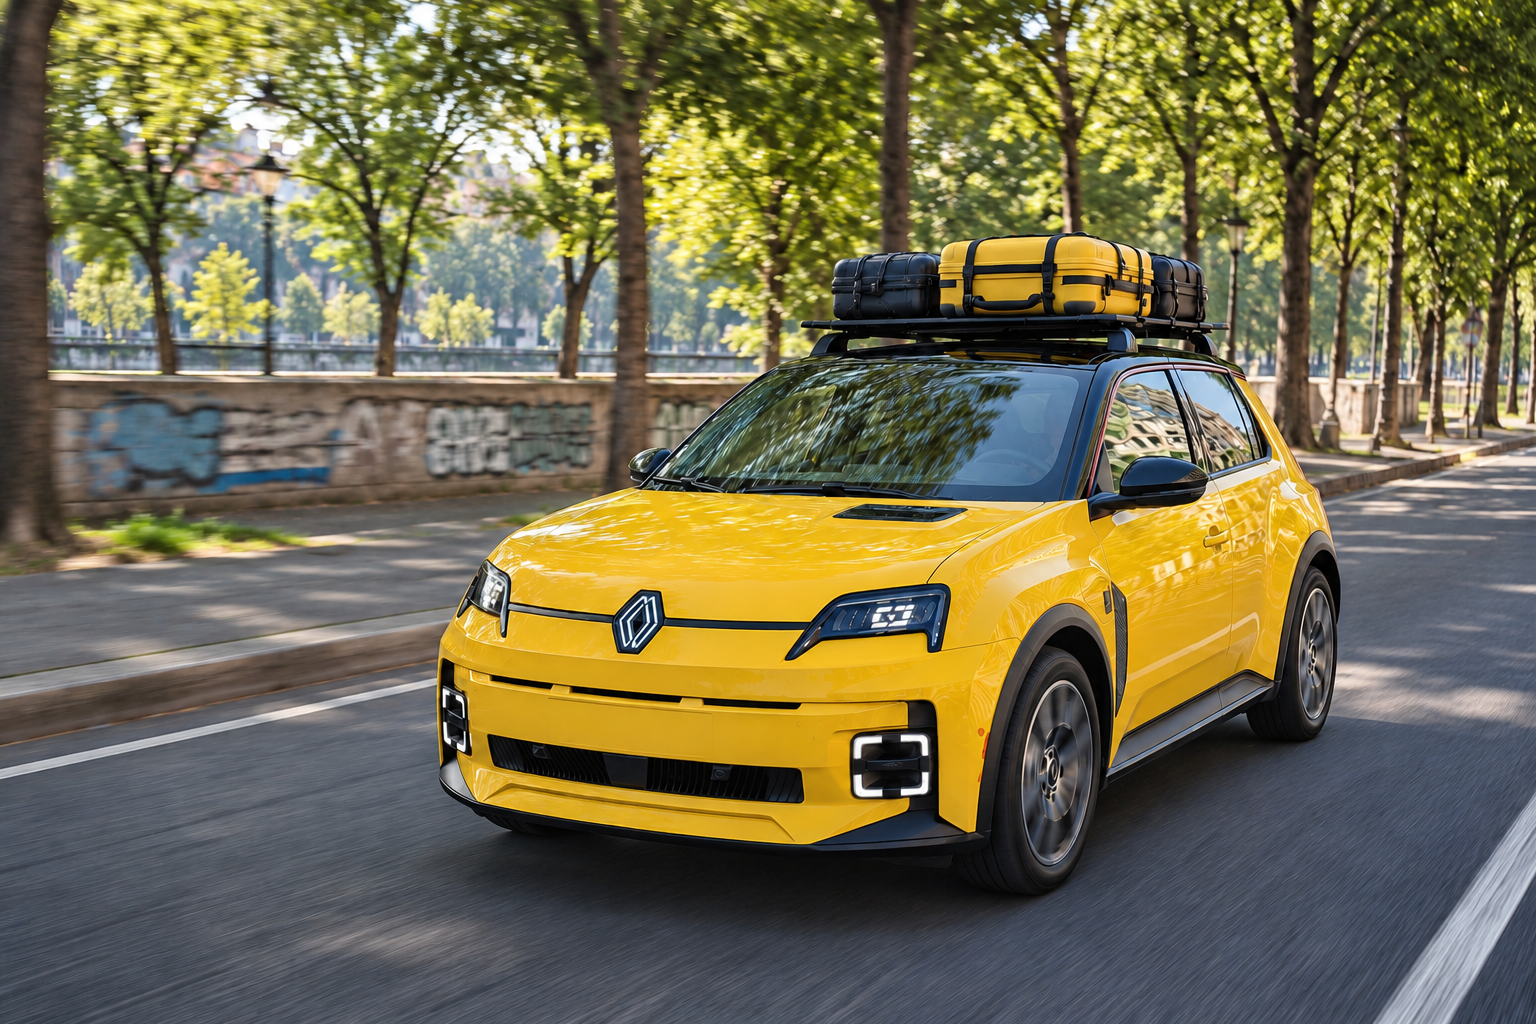
Le ferie estive si avviano alla conclusione e il mondo delle quattro ruote a batteria si rimette in marcia. Tra un’infrastruttura di ricarica chiamata a tirare le somme dopo l’esodo estivo e un mercato alla ricerca di nuove spinte commerciali, settembre apre ufficialmente la volata finale dell’anno per la mobilità elettrica.
L’estate delle auto elettriche: il viaggio diventa sempre più normale
Mentre sulle strade italiane ed europee si completa il grande controesodo di fine agosto, per il settore dell’auto elettrica è già tempo di tracciare un primo bilancio dell’estate.
Per migliaia di automobilisti le vacanze hanno rappresentato ancora una volta il test più impegnativo dell’anno: lunghe percorrenze, autostrade affollate, temperature elevate, auto cariche di bagagli e necessità di programmare le soste per la ricarica.
Ed è proprio su questo terreno che la mobilità elettrica sta progressivamente cambiando volto.
Viaggiare con una BEV non significa più necessariamente affrontare un percorso riservato agli automobilisti più esperti o tecnologicamente preparati. L’aumento dell’autonomia delle vetture di nuova generazione, la maggiore velocità di ricarica e soprattutto la crescita delle infrastrutture HPC stanno rendendo gli spostamenti a lunga distanza progressivamente più semplici.
La vera differenza rispetto a pochi anni fa è quindi soprattutto una: il viaggio elettrico sta diventando sempre più normale.
La rete di ricarica cresce, ma l’Italia viaggia ancora a velocità diverse
La diffusione delle stazioni ad alta potenza lungo le principali direttrici autostradali ha ridotto uno dei problemi storicamente associati alle auto elettriche: la difficoltà di affrontare lunghi trasferimenti senza pianificazioni particolarmente complesse.
La situazione, tuttavia, non è ancora uniforme.
Nord e Centro Italia dispongono generalmente di una maggiore concentrazione di infrastrutture veloci e ultraveloci, mentre nel Mezzogiorno e soprattutto in alcune aree interne la capillarità rimane inferiore.
Il prossimo salto di qualità dovrà quindi riguardare non soltanto il numero complessivo delle colonnine, ma soprattutto la loro distribuzione territoriale, l’affidabilità, la potenza realmente disponibile e la semplicità di pagamento.
LA SFIDA DOPO L’ESTATE
Non basta più installare nuove colonnine. Per rendere davvero semplice il viaggio elettrico servono infrastrutture affidabili, ben distribuite e facilmente accessibili anche nelle aree oggi meno servite.
Finite le vacanze, comincia la battaglia dei prezzi
Se durante l’estate l’attenzione degli automobilisti si concentra soprattutto su autonomia e ricarica, al rientro dalle ferie torna inevitabilmente protagonista un altro elemento: il prezzo di acquisto.
Ed è probabilmente questo il terreno sul quale si giocherà la parte più importante della partita nei prossimi mesi.
Il mercato italiano continua infatti a mostrare una forte sensibilità al prezzo. Per una parte consistente degli automobilisti, il principale ostacolo all’acquisto di un’elettrica non è più necessariamente rappresentato dall’autonomia, ma dalla differenza di prezzo iniziale rispetto a una vettura termica equivalente.
La progressiva riduzione della dipendenza dagli incentivi pubblici costringe quindi i costruttori a intervenire direttamente.
E qualcosa sta già cambiando.
Promozioni, pronta consegna e finanziamenti: la risposta dei costruttori
Le strategie commerciali stanno diventando sempre più aggressive.
Da una parte troviamo promozioni sulle vetture in pronta consegna, sconti diretti e campagne commerciali pensate per sostenere i volumi.
Dall’altra si moltiplicano formule finanziarie caratterizzate da rate mensili contenute, anticipo variabile e valore futuro garantito.
Sono strumenti commerciali che consentono alle case automobilistiche di ridurre almeno apparentemente la barriera rappresentata dal prezzo di listino.
Ma c’è un secondo fenomeno probabilmente ancora più importante.
I listini iniziano ad adattarsi alla nuova concorrenza
La pressione esercitata dai nuovi concorrenti sta obbligando l’intero settore a interrogarsi sul posizionamento economico delle auto elettriche.
Per anni il mercato BEV europeo è stato dominato soprattutto da vetture appartenenti alle fasce medio-alte.
Adesso la battaglia sta rapidamente scendendo di segmento.
Ed è proprio qui che potrebbe decidersi il futuro dell’elettrico in Italia.
La nuova frontiera è sotto i 25.000-30.000 euro
Per trasformare l’auto elettrica da prodotto ancora relativamente elitario a soluzione realmente di massa occorre conquistare il territorio nel quale tradizionalmente si concentra una parte importante della domanda privata italiana: city car, utilitarie e compatte.
La soglia psicologica dei 25.000-30.000 euro diventa quindi fondamentale.
Ed è proprio intorno a questa fascia che si sta preparando una delle battaglie commerciali più interessanti degli ultimi anni.
Renault 5 e Renault 4: l’Europa punta anche sull’effetto nostalgia
La Renault 5 E-Tech rappresenta uno degli esempi più evidenti della nuova strategia europea.
Design immediatamente riconoscibile, dimensioni compatte, piattaforma elettrica moderna e un nome capace di richiamare uno dei modelli più popolari della storia del marchio francese.
Renault ha scelto di trasformare l’elettrico in qualcosa di meno distante dal pubblico generalista, puntando non soltanto sulla tecnologia ma anche sull’identità.
Una filosofia riproposta, con caratteristiche differenti, dalla Renault 4 E-Tech.
Due modelli che dimostrano come i costruttori europei abbiano compreso una regola fondamentale: per vendere l’elettrico non basta più costruire una buona automobile. Occorre renderla desiderabile.
Fiat Grande Panda Elettrica: una partita fondamentale per il mercato italiano
Sul fronte italiano, uno dei modelli più importanti è inevitabilmente la Fiat Grande Panda Elettrica.
Il valore strategico dell’auto va ben oltre il singolo modello.
Fiat dispone infatti di un patrimonio di notorietà enorme sul mercato nazionale e il nome Panda continua a essere associato, nell’immaginario collettivo, a un concetto molto preciso: automobile semplice, concreta e accessibile.
Portare questa filosofia nell’era elettrica significa provare ad avvicinare alla BEV un pubblico molto più ampio rispetto agli early adopter che hanno sostenuto il mercato negli anni precedenti.
Il successo commerciale dipenderà però soprattutto da un fattore: il prezzo reale che il cliente troverà in concessionaria.
Perché è proprio lì che si giocherà la partita.
BYD e la pressione cinese cambiano le regole
Nel frattempo, i costruttori cinesi continuano ad aumentare la pressione competitiva sul mercato europeo.
BYD rappresenta probabilmente il caso più evidente.
Il gruppo sta ampliando progressivamente gamma, presenza commerciale e rete distributiva, proponendo vetture appartenenti a segmenti differenti e aumentando la propria riconoscibilità anche presso il pubblico europeo.
Modelli della famiglia Dolphin e le nuove proposte destinate ai segmenti di volume mostrano chiaramente quale sia l’obiettivo: non limitarsi alle fasce superiori, ma conquistare progressivamente il mercato generalista.
La pressione cinese sta inoltre producendo un effetto indiretto estremamente importante.
Costringe i costruttori europei a muoversi più velocemente.
Leapmotor: quando la Cina incontra Stellantis
Ancora più particolare è il caso Leapmotor.
Il rapporto industriale e commerciale costruito con Stellantis permette al marchio cinese di affrontare l’espansione internazionale con un supporto molto diverso rispetto a quello di molti nuovi concorrenti arrivati in Europa.
La strategia è particolarmente interessante nei segmenti più economici.
La Leapmotor T03 ha già mostrato quanto possa essere aggressiva la competizione nel settore delle piccole elettriche, mentre l’ampliamento della gamma punta a coprire progressivamente categorie superiori.
Il messaggio per il mercato europeo è evidente:
l’auto elettrica cinese non vuole più essere soltanto un’alternativa. Vuole diventare una concorrente diretta dei modelli europei più diffusi.
Settembre apre la vera volata finale del 2026
Con la fine delle vacanze estive inizia quindi una fase particolarmente delicata.
I costruttori entrano nell’ultimo quadrimestre dell’anno con la necessità di sostenere immatricolazioni, quote di mercato e obiettivi commerciali.
Per il consumatore questo scenario potrebbe trasformarsi in un vantaggio.
Maggiore concorrenza significa infatti maggiore pressione sui prezzi, più promozioni, un numero crescente di modelli e una progressiva differenziazione dell’offerta.
Ma soprattutto cambia la natura stessa della competizione.
Fino a qualche anno fa la domanda era:
“Un’auto elettrica può davvero sostituire un’auto a benzina o diesel?”
Oggi la domanda sta diventando molto più concreta:
“Quale auto elettrica conviene comprare?”
Ed è probabilmente questo il segnale più importante della trasformazione in corso.
Il vero ostacolo adesso è il prezzo
Autonomia, velocità di ricarica e infrastrutture continueranno naturalmente a essere elementi fondamentali.
Ma il mercato sta entrando in una fase nella quale la tecnologia, da sola, non sarà più sufficiente.
Per conquistare definitivamente il pubblico generalista serviranno prezzi competitivi, semplicità di utilizzo e costi di gestione facilmente comprensibili.
La sfida dell’autunno 2026 sarà quindi soprattutto economica.
Se la crescente concorrenza tra costruttori europei e asiatici riuscirà a comprimere ulteriormente i prezzi reali di acquisto, il mercato italiano potrebbe finalmente vedere aumentare l’offerta di vetture elettriche realmente accessibili anche senza dover dipendere esclusivamente dagli incentivi.
Per chi sta valutando l’acquisto di una BEV, i prossimi mesi meritano quindi particolare attenzione.
Tra nuovi modelli, campagne promozionali e una competizione sempre più serrata, la partita dell’auto elettrica sta entrando in una fase completamente nuova.
E questa volta, più che sulla capacità delle batterie, potrebbe essere il cartellino del prezzo a decidere chi vincerà.
Lascia un commento